人口減少と市場の成熟、そして「金利のある世界」への回帰。日系消費財メーカーを取り巻く環境は、この数年で質的に変わりつつある。売り上げを伸ばすことが利益の拡大につながり、利益の拡大が企業価値を高める。そうした「足す」ことのみを前提にした成長モデルは、国内においては通用しにくくなっている。
そのような中、私たちが提唱するのは、「Shrink to grow(引いて、成長)」という考え方である。
低収益のSKU(Stock Keeping Unit:最小管理単位)の終売・統合、効果の薄い販促の見直し。こうした「引く意思決定」は、事業を縮小させるためのものではない。成長投資の原資と組織の余力を生み出し、限られた経営資源を、勝てる領域に集中させるための積極的な経営判断である。
本連載では、まず前編で日系消費財メーカーの経営環境を国内と海外に分けて整理し、「引く意思決定」が必要となる背景を述べたのち、ポートフォリオ最適化の4つの領域を示す。後編では、とりわけ効果が大きいブランド・SKUの最適化と、それを阻む構造課題、さらに日々のオペレーションの意思決定である販売・生産・在庫計画(S&OP)の最適化まで論じ、バリューチェーン全体の意思決定を最適化する道筋を示したい。
目次
1. 日系消費財メーカーの経営環境:国内は「収益の源泉」、海外は「成長の舞台」
1-1. 国内:市場・供給・資金調達の3つの制約が重なり、収益性向上が最優先となる
国内事業を取り巻く環境は、「国内市場」「供給制約」「企業ガバナンス(資金調達市場)」の3つの面で、同時に変わりつつある。これらは個別の問題ではなく、重なり合うことで、「売り上げを伸ばし、固定費を吸収して利益を確保する」という従来の経営モデルを成り立ちにくくしている。
① 国内市場:「量」の成長から、「質」の競争へ
人口減少と高齢化により、国内市場の量的な拡大は今後ますます難しくなる。需要は縮小するだけでなく、世帯構成や購買行動、チャネルの変化によって細分化・多様化している。物価の上昇局面では、消費者の節約志向が強まり、小売り各社のプライベートブランド(PB)が存在感を増している。国内のPB売上比率は上昇しており、ナショナルブランドは、価格と価値の両面でより厳しい競争にさらされる。
② 供給制約:「販売は変動しても供給は安定している」から「すべては供給できない」へ
国内では、需要が伸びにくいだけでなく、供給の側にも制約が強まっている。気候変動・地政学リスク・通商政策などを背景とした原材料・エネルギー価格の高騰、為替の影響、労働力不足による製造・物流・営業現場の人手不足、設備の老朽化と生産能力の制約、そして物流能力の逼迫や物流費の上昇。これら外部環境の不確実性は一時的な事象ではなく常態化しつつある構造的な変化として捉える必要がある。
これまで多くの企業は、「あらゆる顧客の、あらゆる要望に、あらゆる品目で応える」ことを前提に事業を設計してきた。しかし、原料も人手も輸送力も限られる環境では、すべてを供給しようとすること自体が、現場の負荷とコストを押し上げる。限られた資源を、どの商品・どの顧客に振り向けるのかを、経営として選ぶ必要が生まれている。
③ 企業ガバナンス(資金調達市場):「稼ぐ力」と「資本効率」が問われる
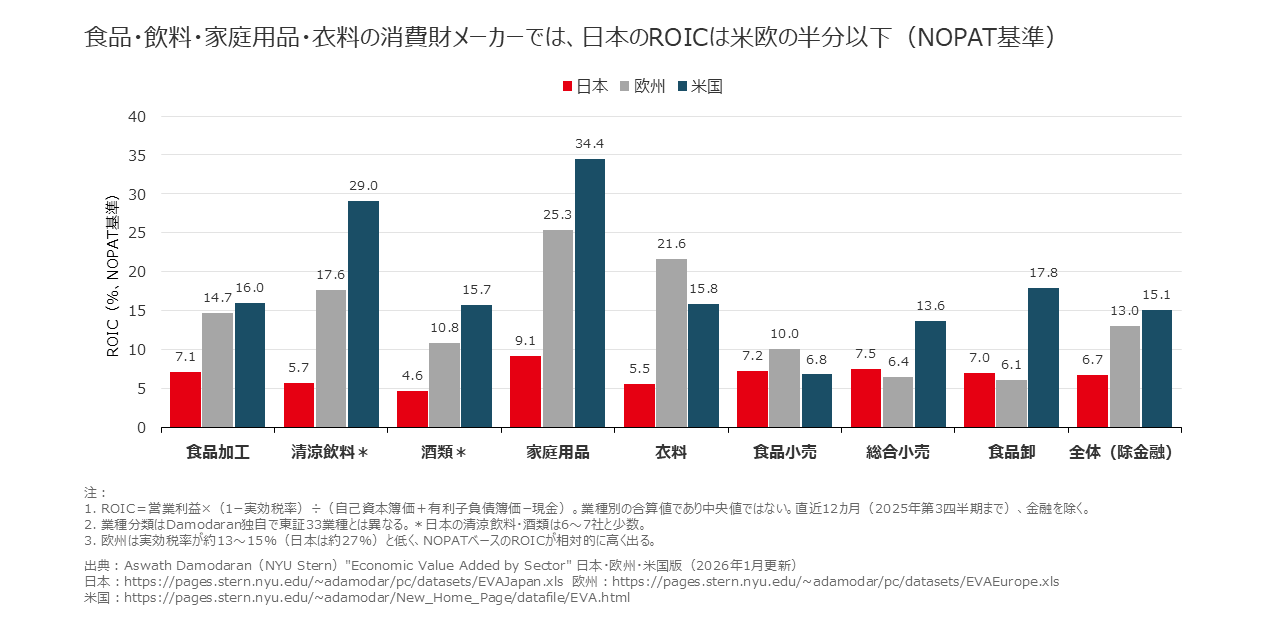
資金調達市場の側でも、企業に求める水準は変わっている。東京証券取引所が資本コストや株価を意識した経営を要請して以降、投下資本利益率(ROIC)や株価純資産倍率(PBR)といった資本効率の指標が、経営の通知表として定着してきた。日本の消費財企業のROICの平均は6%台にとどまり、欧米の主要企業(13~15%程度)と比べて低いとの指摘がある。[1](図1)
そこに、金利のある世界への回帰が加わる。低金利の時代には目立たなかった在庫・設備・過剰な品揃えにかかる資本コストが、収益に直接影響する。投資家は、売り上げ規模ではなく、投下した資本に見合うリターンを生んでいるかを見る。近年は、SKUの削減や事業・ブランドの選択と集中を、資本効率を高める意思決定として評価する傾向も強まっている。
現状:SKUのロングテール化が、収益性を押し下げている
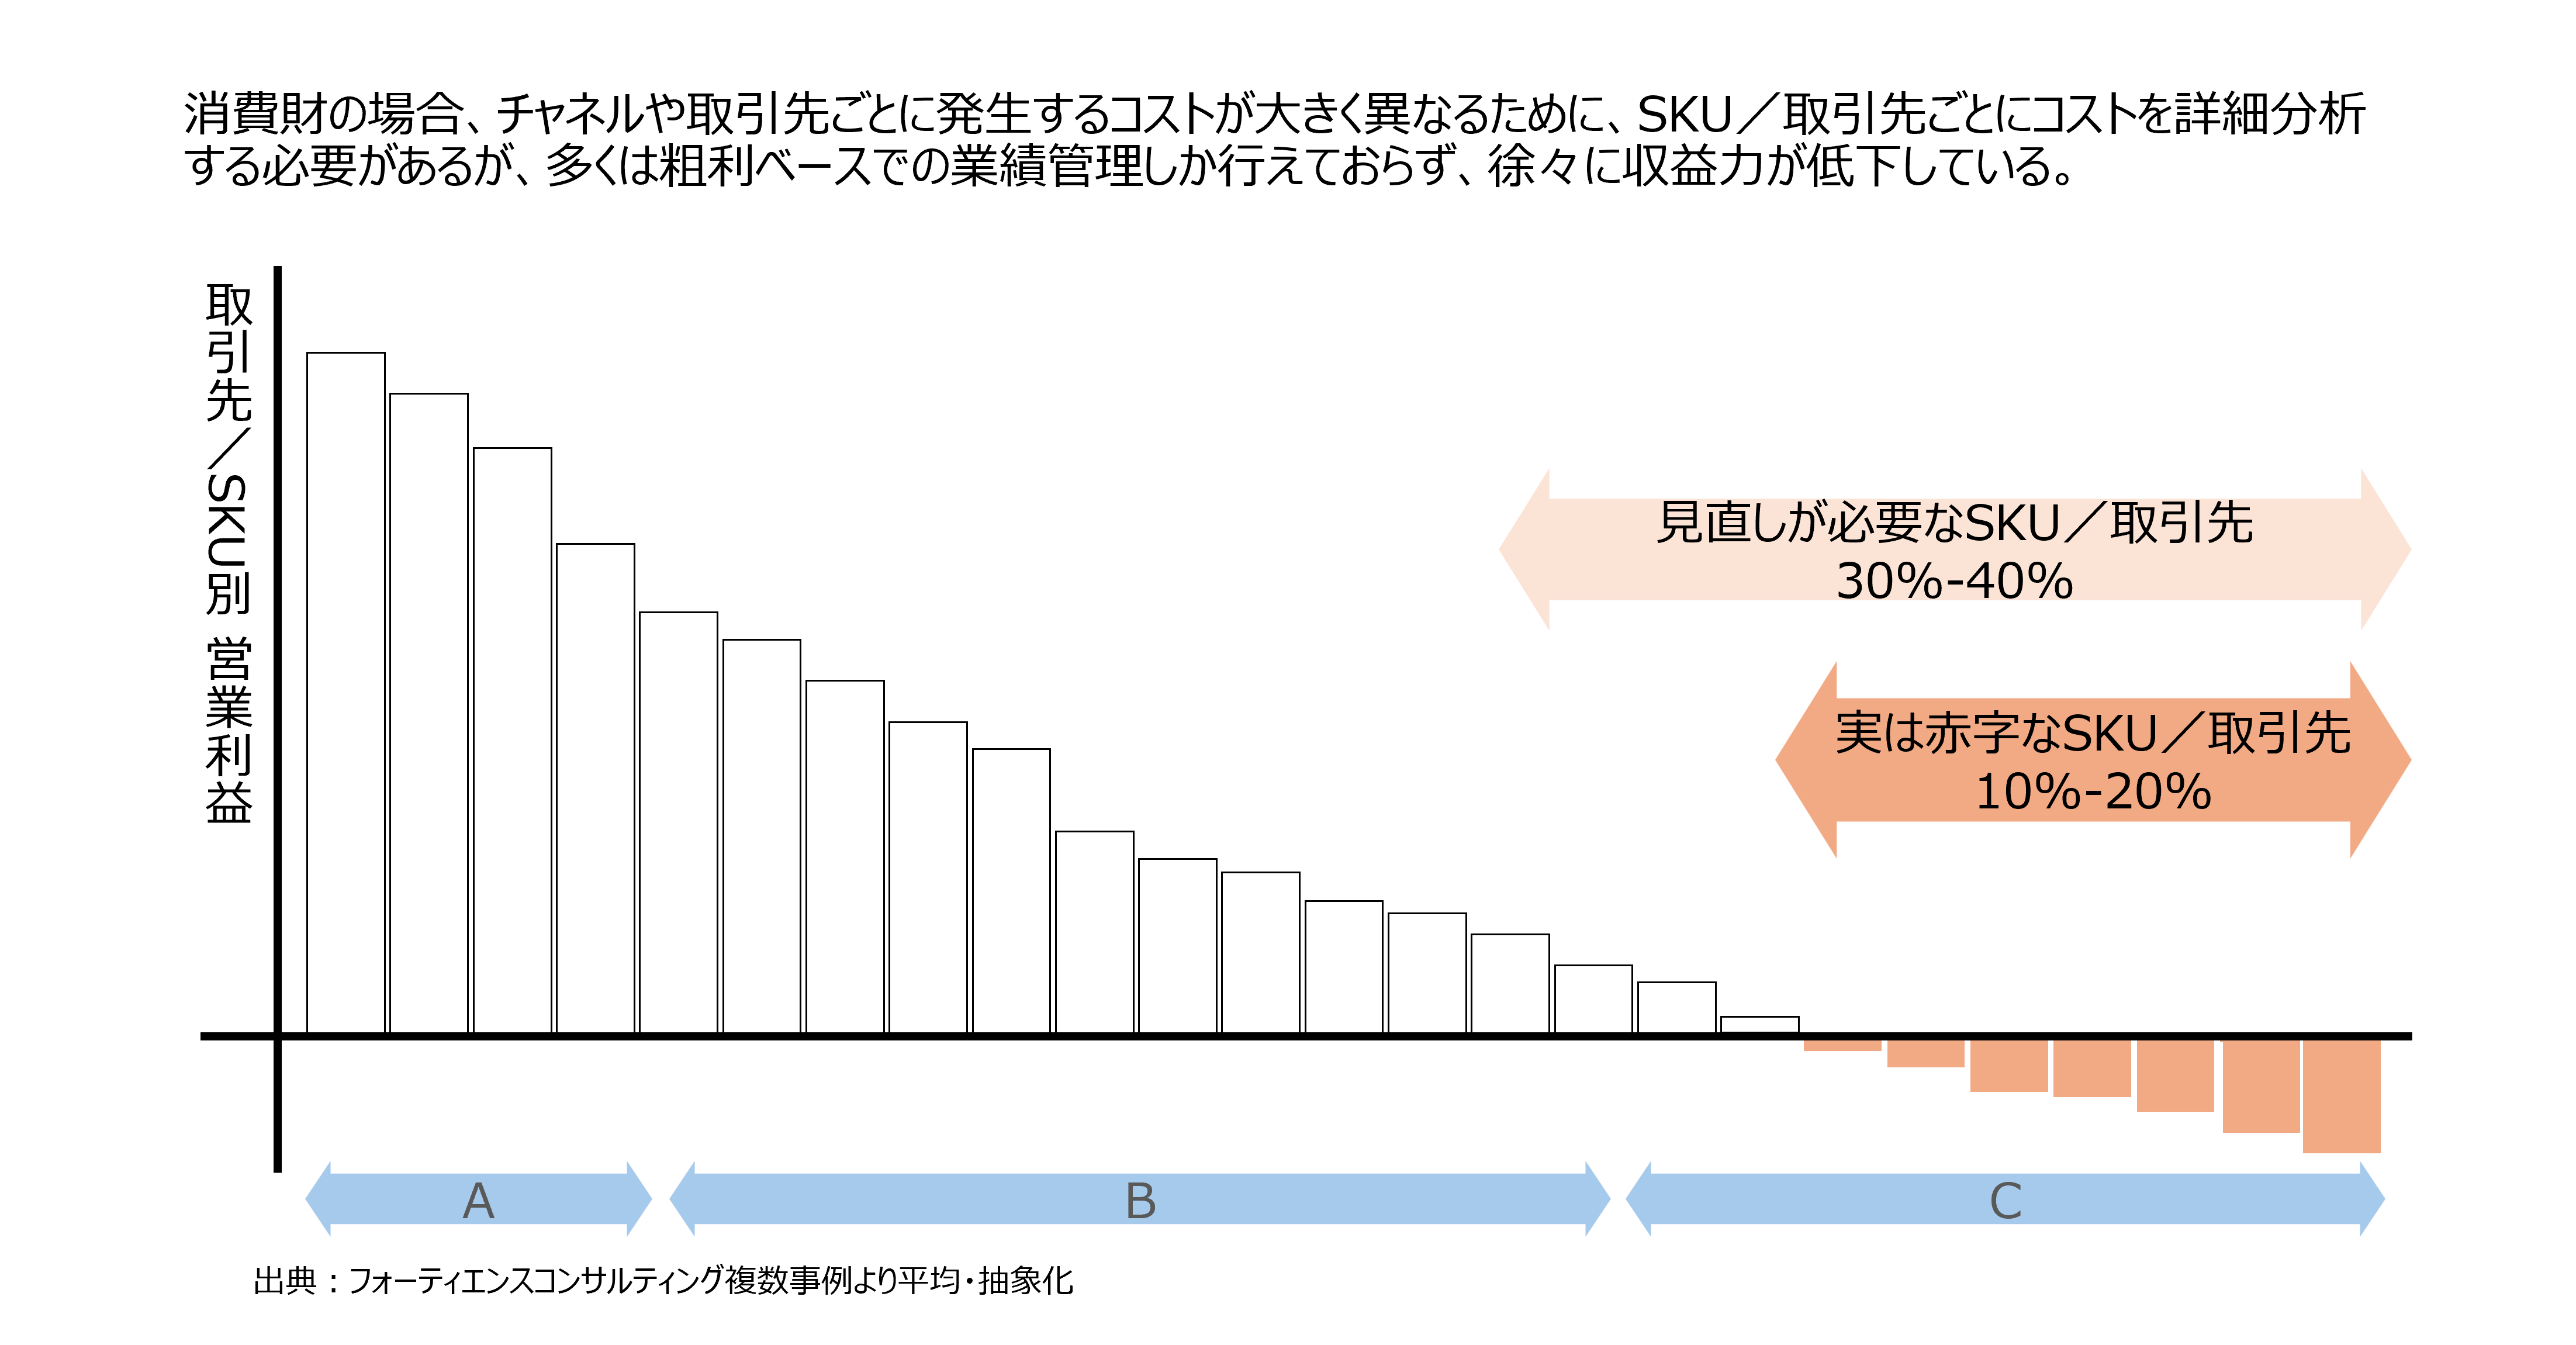
こうした環境のなかで、多くの企業はSKUを増やすことで、需要の細分化や小売りの要望に対応してきた。小売業のPBや留型(特定顧客向け商品)、地域限定品、コラボ商品、季節限定品が加わり、売り上げの大部分を少数の主力SKUが占める一方で、売り上げの小さなSKUが長い裾野をつくる「ロングテール化」が進んでいる。
問題は、売り上げの小さなSKUほど、生産の小ロット化、段取り替えの増加、在庫と原材料・資材を含めた廃棄・返品のリスク、物流の個別対応、受発注・請求の事務といった、見えにくいコストを多く生むことだ。粗利ベースでの管理では、こうしたコストが見えにくい。実際には赤字のSKUや取引先が1〜2割、見直しが必要なものを含めると3〜4割に及ぶという分析もある。(図2)売上高や稼働率のみを重視する重要業績評価指標(KPI)のもとでは、SKUが増えるほど、工場の稼働率や売り上げは改善しても、生産・物流の効率と営業利益率は少しずつ低下していく。
結論:国内事業は、収益性の向上と資本効率の改善が最優先になる
以上をまとめると、国内市場は成長を期待しにくく、供給の側ではすべてを賄うことが難しくなり、資金調達市場は資本効率を厳しく問いかけてくるなかで、ロングテール化したSKUが収益性を押し下げている。国内事業には、売り上げの拡大よりも、収益性を高め、安定的かつ効率的にキャッシュを生み出す役割が求められる。そしてそれは、限られた資源を、収益と成長に貢献する商品・顧客・取引に振り向け直す、すなわち「引く意思決定」を前提とせずには実現しにくい。
1-2. 海外:成長の主戦場だが、「どこでも投資する」わけにはいかない
成長の機会は、今後は海外に求めざるを得ない。国内市場の量的な拡大が見込みにくいなか、国内と海外を一体で捉え、成長の舞台を広げていくことは、もはや選択肢ではなく前提である。日系消費財メーカーは、国内市場の大きさに支えられて海外展開が遅れてきた面があり、その遅れを取り戻す局面にもある。
ただし、海外での成長は、決めればすぐに手に入るものではない。成長原資と時間の両方が必要になる。ブランドの認知づくり、現地の流通・販売網の開拓、調達・生産・物流拠点の整備、人材の確保、場合によってはM&Aや提携。いずれも先行投資を要し、回収までには年単位の時間がかかる。その間、投資を続けられるキャッシュと、短期的な収益の重さを許容する経営の覚悟が欠かせない。
しかも、地域、カテゴリー、ブランド、チャネルのすべてで同時に勝負することはできない。限られた原資を、勝てる領域に絞り込む必要がある。そのためにも発想の転換が重要である。「日本でつくった商品を海外で売る」のではなく、「世界の市場で消費者価値をつくりながら、企業としての競争力を高める」。調達、生産、物流、データ、ITなどは、国や事業を超えて統合することで競争力を高められる領域であり、その前提として標準化が鍵となる。
海外の成長が連結の収益を支える水準に育つまでの間、成長投資を支えるのは国内事業が生み出すキャッシュである。国内の収益性向上は、海外成長の前提条件であり、成果が出るまでに時間がかかるからこそ、原資づくりには今から着手する必要があるのだ。
1-3. 求められるのは、資源の「再配分」
以上を整理すると、海外の成長には原資と時間が必要であり、国内は収益性を高めてキャッシュを生み出し、成長投資は海外と、国内の一部の主力ブランド・SKU、戦略性の高い領域に集中させるという構図になる。ここで鍵を握るのは、新たな資源をどこから持ってくるかである。外部から調達するにも限りがある。最も確実な原資は、既存事業のなかで、すでに価値を生んでいない資源を解き放つことだ。それが「引く意思決定」の出発点である。
2. なぜ「足す」だけでは成長できないのか:「引く意思決定」の位置づけ
多くの企業では、「足す意思決定」、つまり新製品の投入、新規顧客・新規市場の開拓、新たな投資の承認は、日々の経営のなかで繰り返し行われている。足す判断は目に見えやすく、成果も評価されやすい。担当者にとっても、組織にとっても前向きな意思決定である。
一方で、「引く意思決定」は後回しにされがちである。終売や撤退には、既存顧客や取引先への説明、社内の抵抗、短期的な売り上げ減少といった痛みが伴う。担当者が自ら手がけた商品を引くことへの心理的な抵抗もある。結果として、足す判断だけが積み重なり、引く判断が行われないまま、組織の複雑さとコストは年々膨らんでいく。
「引く意思決定」には、少なくとも3つの意味がある。
- 成長投資の原資をつくる:
低収益のSKUや非効率な取り組みに費やしている人材・設備・在庫・販促費を解放し、成長領域に振り向ける。 - 複雑性コストを下げる:
品目が増えるほど、生産・調達の小ロット化、段取り替えの増加、在庫と物流の複雑化といったコストがバリューチェーン全体で増加する。引くことは、このコストを構造的に削減する。 - メリハリをつけ、単位当たりの活動・投資量を高める:
すべてのSKU・顧客・施策に均等に資源を配分すると、一つひとつの活動量・投資量は小さくなり、コストは割高で、効果も薄まる。引いて対象を絞ることで、残ったSKU・顧客・施策に優先順位をつけ、資源を厚く配分できる。生産ロットの大型化、調達ボリュームの拡大、物流の積載効率の向上、営業・販促投資の集約により、単位当たりのコストは下がる。同時に、投資のインパクトが高まり、売り上げと利益率の向上にもつながる。
つまり「引く」と「足す」は対立する概念ではなく、一体で回してこそ意味を持つ。引いて生み出した資源を、足す先に再投資する。このサイクルを回し続けることが、「価値を積み上げる経営」の本質である。
3. 4つのミックスの最適化:何を「引き」、何に「足す」のか
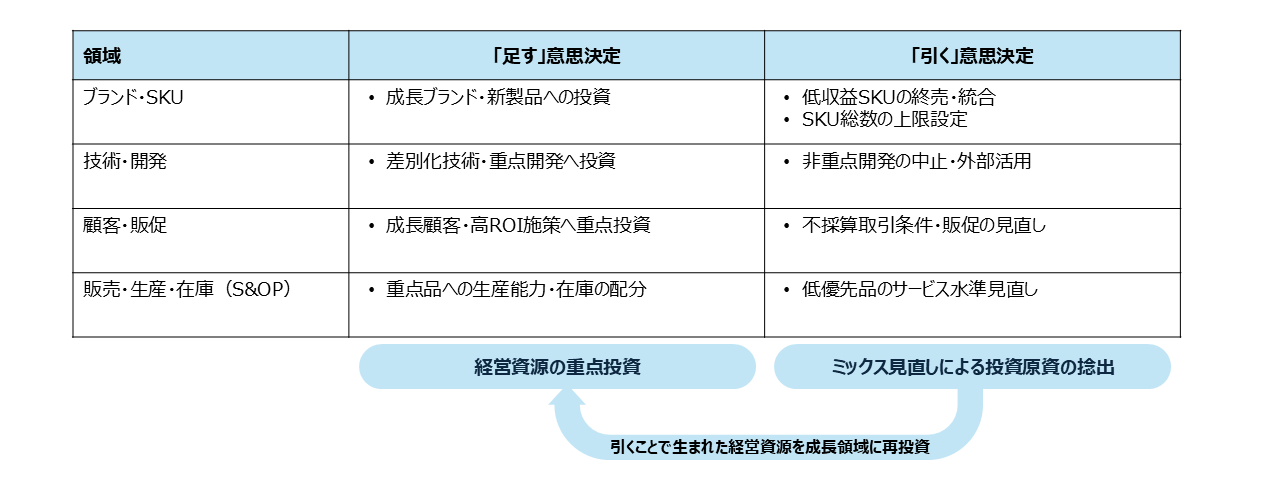
「引く意思決定」と「足す意思決定」を具体化するうえで、私たちは、次の4つの領域のミックス(組み合わせ)の最適化が鍵になると考えている。
① ブランド・SKUのミックス:
どのブランド、どの商品を残し、育て、終わらせるか。商品の構成はすべての活動の起点であり、後述の他の3領域に最も大きな影響を及ぼす。
② 技術・開発のミックス:
限られた開発リソースを、どのテーマに配分するか。差別化につながる技術や重点開発に集中し、非重点のテーマは中止または外部活用に切り替える。
③ 顧客・販促のミックス:
どの顧客に、どのような取引条件・販促で向き合うか。不採算な取引条件や効果の低い販促を見直し、成長顧客や高ROI(投資利益率)の施策に重点的に振り向ける。
④ 販売・生産・在庫(S&OP)のミックス:
どの商品に、どの水準のサービス(供給力・納期)と在庫を割り当てるか。重点品には生産能力と在庫を厚く配分し、低優先品は水準を見直す。
ここで強調したいのは、この4つが個別に最適化されても十分ではないという点である。たとえばSKUを絞り込んでも、販促や生産・在庫の方針が従来のままでは、効果は限定的になる。逆に、S&OPだけをいくら磨いても、複雑なSKU構成のままでは、効果に限界がある。4つのミックスを、「ブランド・SKU」のポートフォリオを軸に連動させて最適化すること、それこそがバリューチェーン全体の意思決定の最適化につながる。
おわりに
前編では、消費財メーカーを取り巻く国内外の環境変化を背景に「Shrink to grow(引いて、成長)」の考えを提唱した。
「引く意思決定」は、成長投資の原資を生み出すための、経営判断である。
後編では、「引く意思決定」と「足す意思決定」を具体化するうえで重要となる4つの領域のミックスについて、さらに踏み込み、見直しを阻む課題とその打ち手を整理する。
出典
[1]Aswath Damodaran(NYU Stern), “Economic Value Added by Sector” 日本・欧州・米国版(2026年1月更新),
日本:https://pages.stern.nyu.edu/~adamodar/pc/datasets/EVAJapan.xls,
欧州:https://pages.stern.nyu.edu/~adamodar/pc/datasets/EVAEurope.xls,
米国:https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/EVA.html, (参照2026年11月10日)